
Položte si otázku: Kam vlastně zmizí vaše výplata, když ji pošlete na svůj běžný účet? Většina lidí si myslí, že peníze leží v trezoru a čekají, až si je vyberete. Realita je ale mnohem složitější a fascinující. Banka není jen bezpečné úložiště, jako je váš domácí šuplík. Je to obrovský stroj na pohyb peněz. Když vložíte peníze do banky, stáváte se věřitelem. Banka vám dluží tyto peníze, ale zároveň je okamžitě použije k tomu, aby půjčila někomu jinému - třeba vašemu sousedovi na hypotéku nebo firmě na nový stroj.
Tento proces je základem celého moderního hospodářství. Bez něj by ekonomika stála. Pojďme si rozebrat, co přesně se děje za zdmi pobočky, jak fungují úroky a proč je důležité rozumět tomuto mechanismu, abyste nenechali své úspory bezcennými.
Banka jako prostředník mezi spořiteli a dlužníky
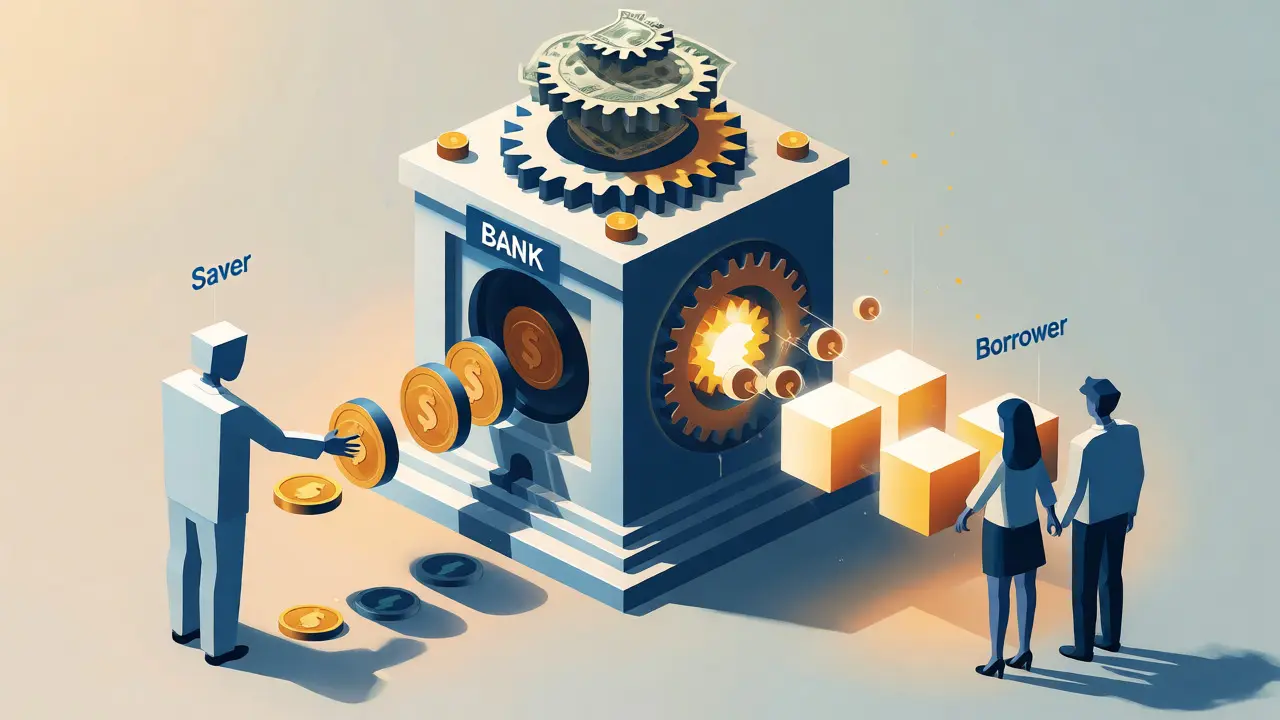
Banka je finanční instituce, která přijímá vklady od klientů a poskytuje úvěry dalším klientům. Zní to suše, ale podívejte se na to prakticky. Představte si pana Nováka, který má volných 100 000 Kč a chce je bezpečně uložit. A paní Svobodovou, která potřebuje 100 000 Kč na opravu auta. Pan Novák jde do banky a peníze vloží. Paní Svobodová jde do téže banky a žádá o půjčku.
Banka vezme peníze pana Nováka a dá je paní Svobodové. Co z toho má banka? Rozdíl mezi úrokem, který platí paní Svobodové (úvěr), a úrokem, který vyplácí panu Novákovi (vklad). Tento rozdíl se nazývá úroková marže. Je to hlavní zdroj příjmů komerčních bank. Pro vás jako klienta to znamená jednu zásadní věc: Vaše peníze nejsou "zamrzlé". Pracují pro někoho jiného, zatímco vy spíte.
Ale pozor, banka si musí hlídat riziko. Nemůže půjčit všechny peníze, které má na účtech. Musí mít rezervy. Pokud by všichni klienti přišli ve stejný den a chtěli vybrat své peníze najednou, banka by krachla. Proto existují pravidla, kolik procent vkladů musí banka nechat stranou. Tato pravidla nastavuje centrální banka, v našem případě Česká národní banka.
Jak fungují úroky z vkladu
Proč vám banka vůbec platí úroky? Není to žádná dobročinnost. Platí vám za to, že jí umožňujete používat vaše peníze. Čím déle peníze necháte na účtu a čím méně pravděpodobné je, že je budete potřebovat hned zítra, tím vyšší úrok byste měli dostat.
- Spořicí účty: Peníze jsou dostupné kdykoli, takže úroky jsou nízké. Banka s nimi nemůže dlouhodobě disponovat.
- Termínované vklady: Zavážete se, že peníze nevyberete po dobu 6 měsíců, roku nebo dvou let. Za tento závazek dostanete vyšší úrok.
- Stavební spoření: Kombinace spoření a možnosti levnějšího úvěru v budoucnu. Stát často podporuje příspěvkem.
V roce 2026 jsou úrokové sazby stabilnější než během předchozí inflační krize, ale stále platí: pokud je inflace vyšší než úrok, který vám banka platí, vaše kupní síla klesá. To je klíčový koncept, kterému musíme věnovat pozornost.
Inflace: Tichý zabiják úspor
Zde se dostáváme k jádru problému. Představte si, že máte na účtu 100 000 Kč. Úrok je 2 %. Po roce máte 102 000 Kč. Ale cena chleba, benzínu nebo energií vzrostla o 5 %. Co to znamená? Že i když máte na papíře víc peněz, nakoupíte si za ně méně zboží než loni.
| Scénář | Úroková sazba | Míra inflace | Reálný výnos | Dopad na kupní sílu |
|---|---|---|---|---|
| Nízká inflace | 3 % | 1 % | +2 % | Roste |
| Stagnace | 1 % | 1 % | 0 % | Beze změny |
| Vysoká inflace | 2 % | 8 % | -6 % | Klesá rychle |
Vidíte ten problém? Při vysoké inflaci vám banka sice připisuje úroky, ale reálně ztrácíte. Peníze v bance tedy nejsou vždy nejlepší investicí. Slouží hlavně k bezpečnosti a likviditě (rychlé dostupnosti), ne k růstu bohatství.
Kam dál s penězi? Alternativy k bance
Když víte, co se děje s penězi v bance, můžete se rozhodnout, zda tam chcete své úspory nechat. Mnoho lidí v Olomouci i jinde začíná hledat alternativy. Nejde o to opustit banku úplně - tu potřebujete pro běžné platby a inkaso. Jde o to rozumně rozložit riziko.
Fondy kolektivního investování sbírají peníze od tisíců lidí a investují je do akcií, dluhopisů nebo nemovitostí. Výnos může být vyšší než u bankovního vkladu, ale pamatujte: minulé výnosy nezaručují budoucí. Můžete prodělat.
Nemovitosti jsou tradiční českou volbou. Nájemní bydlení může generovat pravidelný příjem a hodnota nemovitosti v dlouhodobém horizontu často roste. Vyžaduje to ale větší počáteční kapitál a správu.
Pro konzervativnější investory existují státní dluhopisy. Půjčujete peníze státu a on vám je vrátí s úrokem. Riziko je minimální, protože stát má právo tisknout peníze a vybírat daně.
Praktické tipy pro správu osobních financí
Jak tedy naložit s penězi, abyste nespali na polštáři, který pomalu hnije pod tíhou inflace?
- Vytvořte si finanční polštář: Mějte na běžném nebo spořicím účtu částku odpovídající 3-6 měsíčním výdajům. Tyto peníze musí být okamžitě dostupné. Nevadí, že jim inflace trochu ubere, důležitější je, že je máte, když se rozbije auto nebo ztratíte práci.
- Volné prostředky investujte: Peníze, které nepotřebujete v příštích 3-5 letech, nenechávejte na spořicím účtu s nulovým úrokem. Podívejte se na fondy nebo ETF (burzovně obchodované fondy).
- Sledujte poplatky: Banky milují drobné poplatky za vedení účtu, karty nebo výběry. Pokud platíte 200 Kč měsíčně za služby, které nepoužíváte, je to 2 400 Kč ročně. To je více, než získáte úrokem na malém vkladu.
- Neukládejte vše do jedné koše: Diversifikace je základ. Trochu na spořicím účtu, něco v fondech, případně v nemovitosti. Pokud jedna oblast klesne, druhá může růst.
Závěr: Banka je nástroj, ne cíl
Peníze v bance nejsou mrtvé. Pohybují se, pracují a pomáhají ekonomice fungovat. Ale pro vás jako jednotlivce mohou být příliš pohodlné a zdražující. Úroky z vkladu zřídka překonají inflaci. Pokud chcete své peníze chránit a rozmnožovat, musíte pochopit, že banka je jen startovní čára, nikoliv cílová rovina.
Rozumět tomu, co se děje s penězi, které uložíte, je první krok k finanční svobodě. Přestaňte se bát složitých termínů a začněte se ptát: "Jak tato služba slouží mně, a ne jen bance?"
Je moje peníze v bance opravdu v bezpečí?
Ano, do výše 100 000 EUR (což je přibližně 2,5 milionu Kč) jsou vaše vklady chráněny Fondem ochrany vkladů. I kdyby banka zkrachovala, dostanete zpět své peníze do tohoto limitu. Nad tuto částku již ochrana není garantována státem.
Proč jsou úroky na spořicích účtech tak nízké?
Nízké úroky jsou cenou za dostupnost. Banka musí být připravena vám peníze kdykoliv vrátit, což omezuje její možnost je dlouhodobě a výhodně půjčovat. Navíc, pokud je inflace nízká, centrální banka snižuje sazby, aby podpořila ekonomiku, což tlakuje na úroky z vkladů dolů.
Vyplatí se dnes ještě ukládat peníze do banky?
Na běžné transakce a nouzovou rezervu ano, protože je to nejbezpečnější a nejrychlejší cesta. Na dlouhodobé investice však bankovní vklady často nestačí na pokrytí inflace. Pro růst majetku je lepší kombinovat bankovní produkty s investicemi do cenných papírů nebo nemovitostí.
Co je to inflace a proč mi bere peníze?
Inflace je trvalý růst cenové hladiny zboží a služeb. Pokud ceny rostou rychleji než úroky, které vám banka připisuje, vaše peníze mají menší kupní sílu. Například pokud máte 100 Kč a inflace je 5 %, za rok si za těchto 100 Kč koupíte zboží, které stálo loni 95 Kč. Reálně jste tedy "prodělali".
Mohu přijít o peníze v bance kvůli krizi?
U standardních vkladů (běžný, spořicí, termínovaný) ne, pokud nepřekročíte limit fondu ochrany vkladů. Jiné je to u produktů typu podílové fondy nebo akcie, kde hodnota závisí na trhu a můžete prodělat část nebo i většinu vložené částky.


